بطاقة هدية لم تُستخدم. أين تنام أموالها؟
المال يصل إلى الشركة يوم شراء البطاقة، قبل أن تقدم أي شيء. هذا ما يحدث له حتى يُنفق، أو حتى يُنسى.
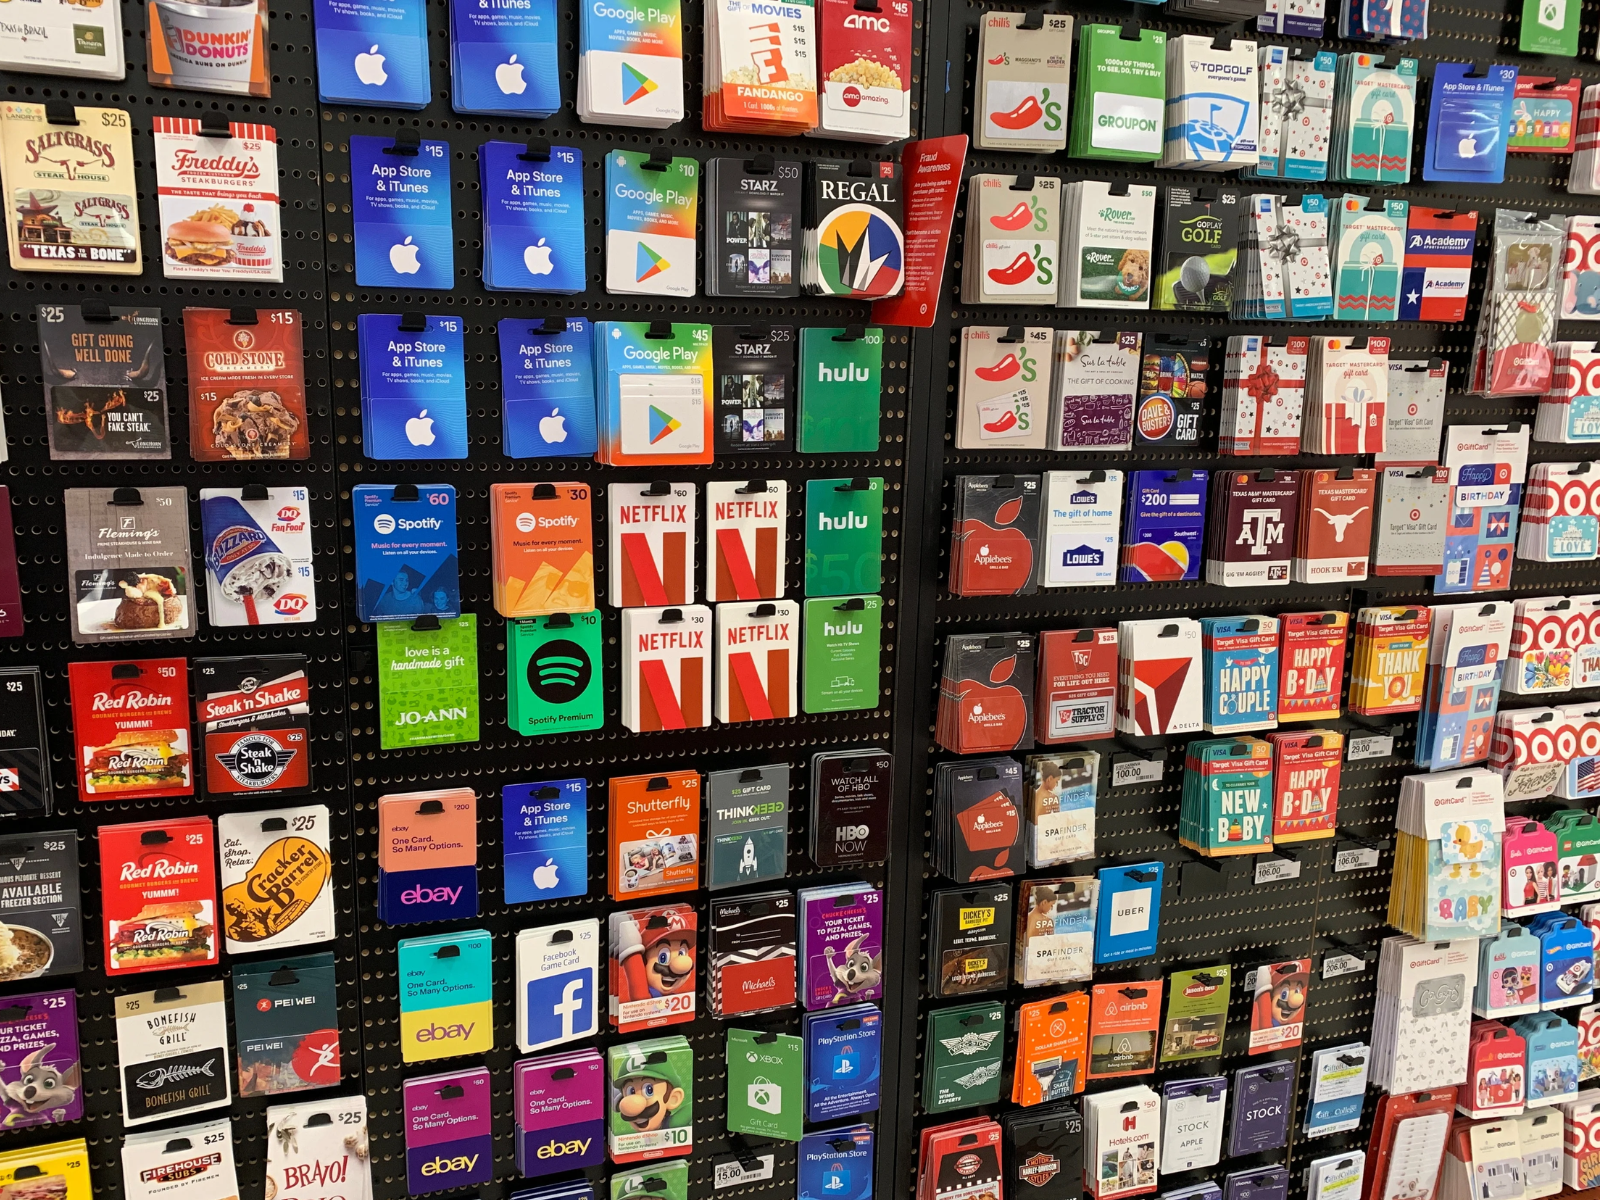
بطاقة هدية بمبلغ كامل، في درج أو محفظة، لم تُستخدم منذ شهور. صاحبها لم يحصل على شيء بعد. أما الشركة التي باعتها فقد حصلت على المال كاملًا يوم الشراء.
ويتضاعف هذا المال في موسم الهدايا. تقول ستاربكس في تقريرها السنوي لعام 2025 إن الزبائن يشترون بطاقاتها ويشحنونها في موسم الأعياد، فترتفع تدفقاتها النقدية في الربع الأول من سنتها المالية، بينما لا تُسجَّل الإيرادات إلا عند استخدام البطاقات.
المال عند الشركة، لكنه ليس ربحًا بعد.
تسجّل الشركة ثمن البطاقة دَينًا عليها لحاملها، ويتحول إلى إيراد مع كل استخدام. أما الجزء الذي تتوقع ألا يُستخدم أبدًا فتسجّله إيرادًا بتقدير محاسبي، إلا إذا أوجب القانون تسليمه لجهة حكومية. ومدة صلاحية البطاقة نفسها يحددها القانون في بعض الأسواق، وشروط الشركة في غيرها.
أين يذهب المال لحظة الشراء؟
من شراء البطاقة إلى آخر رصيد فيها
- 1الشراءيدخل المبلغ حساب الشركة فورًا، قبل تقديم أي سلعة أو خدمة.
- 2التزام لا إيرادتسجّل الشركة المبلغ التزامًا تعاقديًا: وعدًا بتقديم سلع أو خدمات لاحقًا.
- 3الاستخدامكل عملية شراء بالبطاقة تنقل جزءًا من الالتزام إلى خانة الإيراد.
- 4الرصيد الذي لا يُستخدمتقدّر الشركة ما لن يُستخدم، وتسجله إيرادًا تدريجيًا دون أن تقدم مقابله شيئًا.
- 5إن طالبت به الدولةحين يُلزم القانون الشركة بتسليم الرصيد لجهة حكومية، يبقى التزامًا ولا يصير إيرادًا.
الرسم تبسيط لقواعد معياري المحاسبة IFRS 15 الدولي وASC 606 الأمريكي، وتختلف التفاصيل بين الشركات والأسواق.
- مصطلحالأرصدة غير المستردة (breakage)
- الحقوق التي دفع الزبون ثمنها ولن يستخدمها، مثل رصيد بطاقة هدية لم يُنفق. يسمح معيار المحاسبة الدولي IFRS 15 للشركة بتسجيلها إيرادًا إن كانت تتوقعها.
لا تنتظر الشركة انتهاء صلاحية البطاقة لتسجل هذا الإيراد. إن كانت تتوقع أرصدة غير مستردة، فإنها تسجلها بالتدريج مع وتيرة استخدام الزبائن لبطاقاتهم، بحسب ملخص المعيار الذي نشرته ديلويت. وإن لم تكن تتوقعها، تسجلها حين يصبح استخدام الرصيد احتمالًا بعيدًا.
ويعتمد التقدير على تاريخ الشركة نفسها. ستاربكس، مثلًا، تقول إنها تحدده بناء على معدلات الاستخدام السابقة لبطاقاتها.
كم يساوي الرصيد المنسي؟
الشركات لا تفصح كلها عن هذا الرقم. ستاربكس من القليلة التي تفعل، وأرقامها تعطي فكرة عن الحجم: نحو 222 مليون دولار في سنتها المالية المنتهية في سبتمبر 2025، من متاجرها ومن المتاجر المرخصة لها معًا.
السنوات مالية تنتهي في سبتمبر أو أكتوبر. الأرقام مجموع متاجر الشركة والمتاجر المرخصة. المصدر: التقرير السنوي لستاربكس (10-K) للسنة المالية 2025
تحليل لا واقعة: للمال المدفوع مسبقًا فائدة ثانية: الشركة تتصرف في السيولة من يوم الشحن حتى يوم الاستخدام دون أن تدفع عليها فائدة. هذه قراءة تحليلية لطبيعة الدفع المسبق، لا رقم أعلنته الشركات.
لماذا تختلف القواعد من سوق لأخرى؟
المحاسبة تحدد متى تسجل الشركة الإيراد. أما متى يفقد حامل البطاقة حقه، فيحدده قانون حماية المستهلك في كل بلد. وبعض الدول وضعت حدًا أدنى لصلاحية البطاقة، وبعضها ترك الأمر لشروط الشركة.
صلاحية بطاقة الهدية في أربع أسواق
والرصيد المشحون في محفظة أو بطاقة قابلة لإعادة الشحن قد لا يُعامل معاملة بطاقة الهدية. في أستراليا، لا تنطبق قاعدة السنوات الثلاث على البطاقات التي يمكن إعادة شحنها. وفي أيرلندا، يستثني القانون بطاقات الهدايا التي تُعد نقودًا إلكترونية.
- هل يمكن أن يتآكل الرصيد قبل تاريخ الانتهاء؟
- في أسواق تسمح بها الشروط، نعم، عبر رسوم خدمة أو خمول. أستراليا تمنع معظم هذه الرسوم بعد الشراء، والولايات المتحدة تقيّدها. في غيرهما، اقرأ شروط البطاقة.
- إن انتهت الصلاحية، أين يذهب المال؟
- إلى إيرادات الشركة في الغالب، إن لم يُلزمها القانون بتسليمه لجهة حكومية.
- ما الذي يُراجع عند تلقي بطاقة هدية؟
- تاريخ الانتهاء، وأي رسوم، وهل يمكن استخدامها على دفعات، وهل الرصيد مرتبط بحساب يمكن استعادته إن ضاعت البطاقة.
محسوم
- ثمن البطاقة يصل إلى الشركة يوم الشراء، ويُسجَّل التزامًا لا إيرادًا.
- معيارا المحاسبة الدولي والأمريكي يسمحان بتسجيل الرصيد المتوقع ألا يُستخدم إيرادًا.
- الولايات المتحدة وأيرلندا وأستراليا تفرض حدًا أدنى لصلاحية البطاقة.
لم يُحسم
- حجم الأرصدة غير المستردة في الأسواق العربية، لأن الشركات نادرًا ما تفصح عنه.
- هل تنطبق قواعد بطاقات الهدايا على المحافظ والأرصدة المشحونة في كل سوق.
بحسب المعلومات المتاحة حتى نوفمبر 2026
إذن، هل تفضّل الشركة أن تُستخدم البطاقة؟
الشركة تربح في الحالتين، لكن بطريقتين. إن استُخدمت البطاقة، صار المال ثمن سلعة بيعت. وإن لم تُستخدم، صار جزء منه إيرادًا بلا سلعة مقابله، بتقدير تضعه الشركة. ما يحمي حامل البطاقة ليس المحاسبة، بل قانون الصلاحية في بلده، وحيث لا يوجد قانون خاص، تحكم شروط الشركة.
ما يستحق المتابعة
- أي قواعد تصدرها وزارات التجارة أو الاقتصاد العربية لصلاحية بطاقات الهدايا ورسومها.
- إفصاحات الشركات المدرجة عن أرصدة البطاقات غير المستخدمة في تقاريرها السنوية.
- تاريخ الانتهاء على أي بطاقة هدية لديك، قبل نهاية موسم الأعياد.
المصادر
- ستاربكس، عبر هيئة الأوراق المالية الأمريكية (SEC)، «Starbucks Corporation Form 10-K, fiscal year ended September 28, 2025»، 14 نوفمبر 2025.
- ديلويت (DART)، «Customers' Unexercised Rights — Breakage (ASC 606-10-55-46 to 55-49)»، بلا تاريخ.
- ديلويت (IAS Plus)، «IFRS 15 Revenue from Contracts with Customers: breakage»، 2014.
- مجلس الاحتياطي الفدرالي، السجل الفدرالي الأمريكي، «Electronic Fund Transfers (Regulation E), final rule on gift cards»، 1 أبريل 2010.
- مكتب حماية المستهلك المالي الأمريكي (CFPB)، «Consumer Financial Protection Bureau seeks input on gift card laws»، 2012.
- كتاب القوانين الأيرلندي، «Consumer Protection (Gift Vouchers) Act 2019»، 19 نوفمبر 2019.
- وزارة المؤسسات والتجارة والتوظيف الأيرلندية، «Consumer Protection (Gift Vouchers) Act 2019: FAQs»، 2019.
- هيئة المنافسة والمستهلك الأسترالية (ACCC)، «Gift cards and discount vouchers»، بلا تاريخ.